
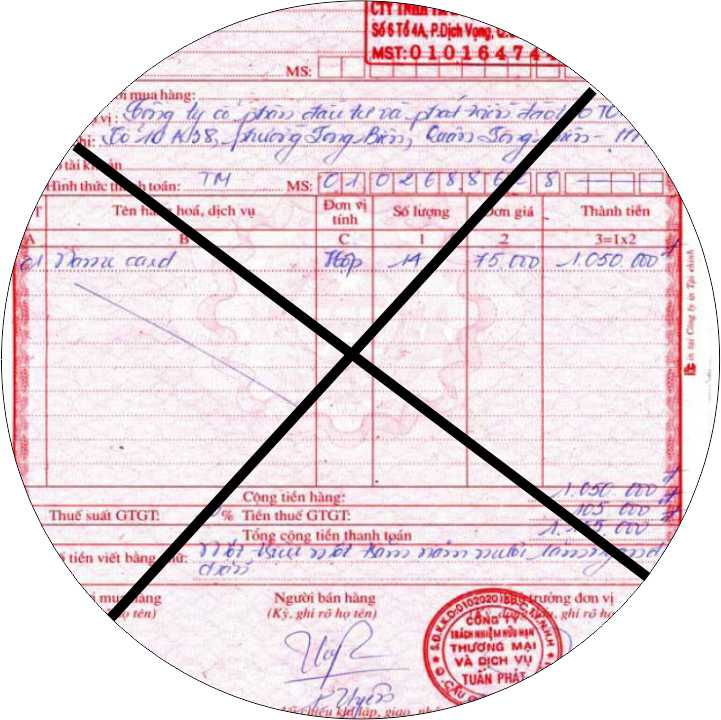
Xử lý hóa đơn viết sai thông tin: tên, địa chỉ, mã số thuế, tiền hàng, tiền thuế…. Chưa xé khỏi cuống, đã xé khỏi cuống, đã giao cho khách, kê khai hoặc chưa kê khai…. Là vấn đề mà nhiều bạn Kế toán nội bộ vẫn còn đang lúng túng.
Tư vấn Kế toán Thuế Hoàng Gia đã tổng hợp lại các tình huống trên 1 bảng ngắn gọn, dễ tra cứu gửi tặng các bạn tham khảo khi cần.
Hãy lưu và share nếu bạn thấy hữu ích.
| Stt | Tình huống | Cách xử lý | Ghi chú |
| 1 | Viết sai hóa đơn + chưa xé khỏi cuống | - Gạch chéo 3 liên, lưu tại quyển
- Lập hóa đơn mới thay thế |
|
| 2 | Viết sai hóa đơn + đã xé khỏi cuống + chưa kê khai | - Lập Biên bản thu hồi hóa đơn
- Gạch chéo 3 liên, lưu tại quyển  - Lập hóa đơn mới thay thế |
- Kê khai
+ Tờ khai thuế: dùng hóa đơn mới để kê khai + Báo cáo tình hình sử dụng hóa đơn: kê khai bình thường - Lưu ý: Dù chưa giao cho khách vẫn nên lập "Biên bản thu hồi hóa đơn" nhờ khách ký xác nhận do rất khó để chứng minh việc chưa giao cho khách khi hóa đơn đã xé khỏi cuống |
| 3 | Viết sai hóa đơn + đã xé khỏi cuống + đã kê khai (1 trong 2 bên hoặc cả 2 bên) | ||
| 3a | Sai sót thông tin: tên, địa chỉ | Lập biên bản điều chỉnh là xong | - Không phải lập Hóa đơn điều chỉnh (quy định tại Điểm b Khoản 7 Điều 3 Thông tư 26/2015/TT-BTC có hiệu lực từ ngày 01/01/2015) |
| 3b | Sai sót thông tin: Mã số thuế, ngày tháng, tên hàng hóa…. (không ảnh hưởng đến số tiền) | '- Lập biên bản điều chỉnh hóa đơn viết sai
 - Lập hóa đơn điều chỉnh (bên bán) + Hóa đơn điều chỉnh ghi lại thông tin đúng + Tại chỉ tiêu "Tên hàng hóa, dịch vụ" ghi rõ: Điều chỉnh ..... của hóa đơn số… ký hiệu…. ngày tháng thành ...... + Các tiêu thức còn lại: ghạch chéo |
Kê khai
 - Tờ khai thuế: Không phải kê vào do hóa đơn điều chỉnh khong có số tiền - Báo cáo tình hình sử dụng hóa đơn: kê khai bình thường |
| 3c | Sai sót ảnh hưởng đến số tiền | - Lập biên bản điều chỉnh hóa đơn viết sai
- Lập hóa đơn điều chỉnh (bên bán) + Chỉ ghi phần điều chỉnh tăng hoặc giảm  + Không ghi số âm (-) trên hóa đơn |
Kê khai
Ngày tháng trên hóa đơn điều chỉnh là ngày nào thì kê khai vào kỳ tương ứng - Tờ khai thuế: Căn cứ vào nội dung điều chỉnh + Bên bán: điều chỉnh tăng hoặc giảm: doanh thu, thuế GTGT đầu ra + Bên mua: điều chỉnh tăng hoặc giảm: doanh số mua vào, thuế GTGT đầu vào - Báo cáo tình hình sử dụng hóa đơn: kê khai bình thường |